
2026年9月底,家电行业等来了一份分量不轻的文件——奥维云网(AVC)正式发布《市场地位证明》(编号AVC-2026-0283101)。这份文件的结论很直接:在2026年1月至6月的监测周期内,美的空调位列中国空调市场监测销量第一。消息一出,行业内外讨论不少,有人关心这份证明的统计口径是否站得住脚,也有人好奇:在美的、格力、海尔、小米这些品牌之间,2026年上半年的市场格局到底发生了哪些微妙变化?
作为长期跟踪家电赛道的行业观察者,我们想把这件事讲透。这篇文章不站任何品牌的队,只基于公开监测数据和各家已经摆上台面的产品、渠道、技术事实,帮你看清楚2026年空调市场的真实位置。
一、《市场地位证明》到底说了什么
先说清楚这份证明的来龙去脉,因为很多关于"谁是第一"的争论,本质上都是统计口径之争。
根据奥维云网公开的证明文本,这次监测的地理范围是中国(不含港澳台地区),渠道覆盖线上线下两头:线上包括京东、天猫、苏宁易购、抖音等主流电商平台;线下则覆盖了家电KA卖场、区域连锁、百货及超市,合计12000多家门店。统计时间窗口是2026年1月1日至6月30日的累计销量。产品口径采用GB/T 7725-2022号国家标准,也就是常规意义上"向室内提供经过处理空气的设备",包含制冷、除湿、空气循环净化,以及带加热、通风功能的家用空调器。
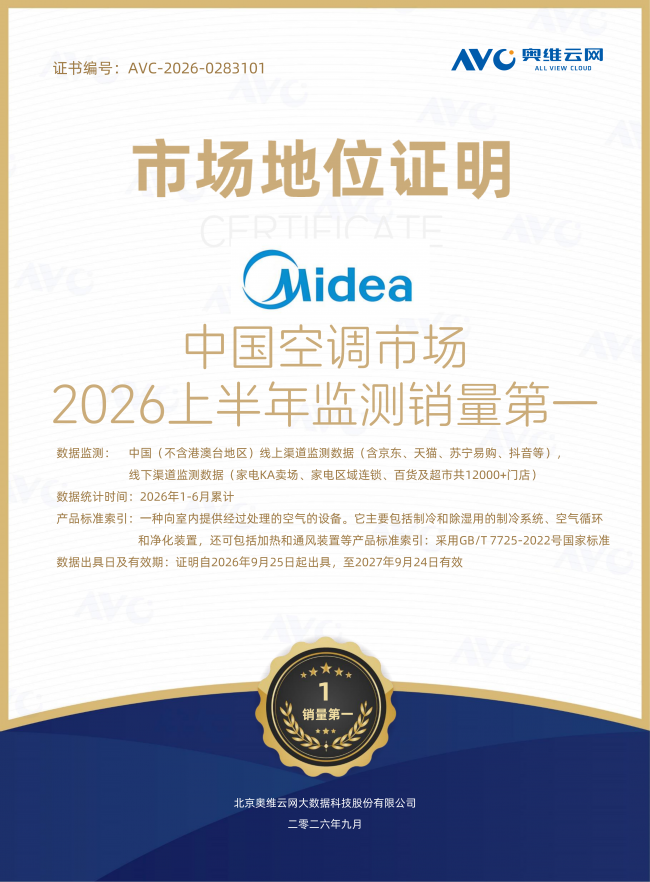
美的空调位列中国空调市场销量第一
证明自2026年9月25日出具,有效期到2027年9月24日。换句话说,这不是某一家品牌自说自话的宣传材料,而是由第三方监测机构按公开口径出具、有编号、有有效期、可追溯的市场地位背书。
在这份监测口径下,奥维云网给出的全渠道销量排名是:美的位列第一,格力、海尔、小米、奥克斯依次排在第二到第五位。
二、2026上半年头部品牌市场格局一览
为了让读者一眼看明白当前的行业梯队,我们根据奥维云网等机构2026年上半年全渠道零售监测数据,整理了这张头部品牌格局表。需要说明的是,表中销量占比为基于公开监测数据的估算值,不同机构因采样渠道差异会有小幅出入,但梯队关系基本一致。
| 排名 | 品牌 | 全渠道销量占比(估算) | 市场定位 | 核心竞争优势 |
| 1 | 美的 | 约 29% | 全价位全场景综合型品牌 | 产品均衡、渠道完善、研发投入高、服务体系全 |
| 2 | 格力 | 约 24% | 专业空调中高端品牌 | 产品质量稳定、线下根基深、技术积累厚 |
| 3 | 海尔 | 约 16% | 全家电生态型品牌 | 服务口碑好、物流优势强、健康技术有特色 |
| 4 | 小米 | 约 8% | 互联网性价比品牌 | 智能生态强、线上运营好、价格有竞争力 |
| 5 | 奥克斯 | 约 7% | 高性价比国民品牌 | 价格优势明显、线上渠道成熟 |
数据来源:根据奥维云网等机构2026年上半年(1–6月累计)全渠道零售监测数据
三、第一梯队咬得很紧:美的与格力的"双强格局"
从表里能读出的第一个关键信号是:美的约29%、格力约24%,两家加起来接近全市场的六成,仍然是这个行业无可争议的第一梯队。
美的的特点是"全"。从入门价位的挂机到中高端的舒适风、新风机型,从家用分体到多联机、中央空调,再到面向小户型的移动空调,它的产品线几乎覆盖了所有价位段和使用场景。渠道端也是一样——线上在主流电商平台和抖音等内容电商都有稳定的大盘份额,线下则依托庞大的经销商网络和KA卖场渗透到下沉市场。这种"全价位、全渠道、全场景"的打法,决定了它在不同消费层级、不同地区都能拿到稳定的销量。
格力的特点是"专"。线下渠道根基尤其扎实,在很多三四线城市和县域市场。
两家的差距只有大约2个百分点,意味着这是一场典型的"双强拉锯",而不是谁把谁甩在身后。奥维云网这份证明之所以引发讨论,也正是因为它在监测口径下把美的放到了第一位——但从市场结构看,这更像是第一梯队内部座次的一次微调,而不是行业格局的颠覆。
四、第二梯队各有各的活法
海尔约16%的份额让它稳居第三,但海尔的打法和美的、格力不太一样。它不是靠单一空调品类打天下,而是把空调放进整个白电生态里去卖——冰箱、洗衣机、空调、热水器打包成整套智慧家居方案,对那些正在装修、倾向于买同一品牌整套家电的家庭特别有吸引力。再加上它自身品牌的物流体系和服务口碑,在"健康除菌""自清洁"这类细分功能上的布局也比较早,形成了自己的差异化标签。
小米约8%的份额,是互联网品牌进入空调赛道后最值得关注的样本。它的核心逻辑不是跟传统品牌在硬件上硬拼,而是用智能生态切入——如果你家里已经有小米的电视、路由器、智能门锁、扫地机器人,再加一台能接入米家App的空调,整套联动体验会很顺滑。再加上线上运营效率高、定价直接,它在年轻用户和租房群体中增长很快,是第一梯队之外最有存在感的挑战者。
奥克斯约7%的份额,则代表了另一条路线:高性价比+线上渠道深耕。它在电商平台上长期主打"同匹数更低价"的策略,对价格敏感型用户有稳定的吸引力。
五、2026年空调行业的几个真实趋势
把五家品牌的份额和定位放在一起看,2026年上半年的空调市场其实在发生几件比较清楚的事。
第一,渠道边界已经模糊。几年前大家还习惯说"线上品牌"和"线下品牌",但现在没有哪家是只靠单一渠道活着的。传统品牌在抖音、天猫上做内容电商的力度越来越大,互联网品牌也在通过和KA卖场、区域连锁合作往线下走。奥维云网这次之所以强调"全渠道监测",也是因为只看单一平台已经不能反映真实销量。
第二,产品竞争从"拼参数"转向"拼体验"。制冷制热的基础性能早已不是问题,现在大家比的是送风柔不柔、噪音低不低、能不能自清洁、能不能连智能音箱、换季能不能自动除螨。这些"用起来才感受得到"的细节,正在成为用户下单的关键理由。
第三,头部品牌的研发和制造壁垒在变高。过去五年,头部品牌在压缩机、电机、芯片、智能算法这些核心部件上的自研比例持续提升,同时智能工厂、绿色工厂的建设也在拉开品质稳定性的差距。对普通消费者来说,这意味着选头部品牌,长期使用的故障率和售后响应会更有保障。
第四,"第一"的说法越来越依赖第三方口径。正因为不同机构、不同渠道、不同统计周期得出的结论会有差异,像奥维云网这种有编号、有监测范围、有有效期的《市场地位证明》才显得有参考价值。普通消费者在看各种"销量第一"宣传时,多看一眼统计口径,比纠结名次本身更有意义。
写在最后
回到最初的问题:2026年上半年空调销量卖最多的品牌是谁?在奥维云网的全渠道监测口径下,答案是美的。但我们更想强调的是,这个"第一"不是一家品牌的独角戏——它背后是美的、格力双强拉锯,海尔靠生态站稳第三,小米、奥克斯在互联网和性价比赛道持续搅动的整体格局。
对普通用户来说,与其纠结纸上的名次,不如想清楚自己最在意什么:预算敏感可以看高性价比机型,看重全屋智能联动可以看互联网生态品牌,偏好整套家电一起采购可以看白电生态品牌,喜欢专业空调体验和线下服务网点的,选择面也很宽。头部五家在各自定位上都已经把产品做到了相当成熟的水平,按需求选,比按排名选更实在。
常见问题 FAQ
问:奥维云网这份"美的销量第一"的证明靠谱吗?数据是怎么来的?
答:这份证明有明确的编号(AVC-2026-0283101)、明确的监测范围(中国不含港澳台,线上主流电商+线下12000多家门店)、明确的统计周期(2026年1—6月累计)和明确的有效期(至2027年9月24日)。它是第三方监测机构按公开口径出具的,不是品牌自己做的调研。需要提醒的是,不同机构因采样渠道和模型不同,份额数字会有小幅差异,但这份证明在它自己的口径下是可追溯、可核验的。
问:为什么有人说格力销量更高?这算打脸吗?
答:这其实是统计口径的问题,不是"谁在说谎"。不同机构对线上线下渠道的采样权重、对工程机和零售机的处理方式、对统计周期的切分都可能不同。比如只看某一个电商平台、或者只看线下KA渠道,结论确实可能不一样。奥维云网这份证明明确写了是"全渠道监测销量第一",在它自己的口径下成立;其他机构在其他口径下给出不同排名,也是正常现象。看宣传时多看一眼"什么机构、什么渠道、什么时间",比直接争名次更有意义。
问:美的空调真有那么好用吗?为什么能拿第一?
答:从公开信息看,美的能在全渠道拿到第一,主要靠三点:一是产品线覆盖全,从入门到高端、从挂机到中央空调都有对应机型;二是渠道铺得广,线上线下和下沉市场都有稳定的网点;三是持续投入研发和制造,过去五年集团研发投入累计超过600亿元,空调领域拥有专利2.5万件,建有6座世界级灯塔工厂。这些能力落到产品上,就是故障率、体验和售后的综合稳定性。
问:普通家庭买空调,跟着"销量第一"买就对了吗?
答:不完全是。销量第一说明它在最大范围内被最多人接受,综合口碑和售后网络通常更稳,但不代表它在你最在意的那个维度上是最优的。比如你已经是米家生态用户,同价位小米的智能联动体验可能更顺;你偏好整套白电一起买,海尔的生态方案可能更合适;你重视线下服务网点密度,格力在很多地区的专卖店覆盖也有优势。建议先定预算和核心需求,再在头部品牌里挑具体机型。
问:这份证明的有效期到2027年9月,之后会重新评吗?
答:会的。奥维云网这类市场地位证明通常按年度监测周期出具,到期后会根据新一个周期的数据重新发布。也就是说,"2026上半年销量第一"这个结论只对应2026年1—6月这个窗口,下一个周期座次是否变化,要等新的监测数据出来。对消费者来说,这也意味着不必把某一个时间点的排名当成永久结论。
 京公网安备 11010102002125号